CreditKaagapay: Score & Report

Mga screenshot
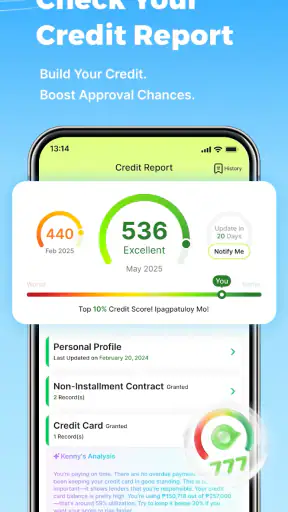
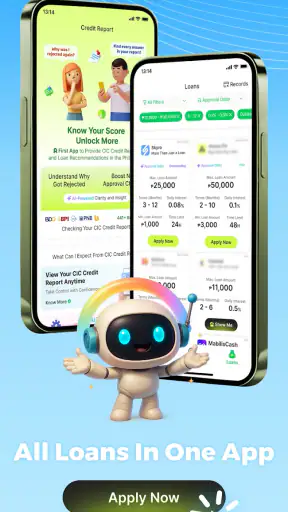
Mga detalye
- Rating
- 1.03K mga review
- Bersyon
- 1.3.2
- Developer
- Kaagapay Platform Inc.
Pagsusuri ni Norviv
Kung gusto mong tingnan ang kalagayan ng iyong credit bago mag-apply ng pautang, ang CreditKaagapay: Score & Report ay isang praktikal na app sa kategoryang pampinansya. Ginawa ito ng Kaagapay Platform Inc. bilang mas madaling daan para masuri ang credit report, credit score, at mga rekomendasyong may kaugnayan sa pautang. Sa personal kong paggamit, mas kapaki-pakinabang ito bilang tool sa paghahanda kaysa bilang app na bubuksan araw-araw.
Ang unang impresyon ko ay diretso ang layunin nito: tulungan kang maintindihan kung paano ka tinitingnan sa usaping credit bago ka gumawa ng malaking desisyon. Libre itong gamitin, may average na 4.8 mula sa humigit-kumulang 16K ratings, at mayroon nang mahigit 100K installs. Binigyan ito ng rating na 3+, kaya malinaw na idinisenyo ito para sa malawak na uri ng gumagamit, bagama’t ang aktuwal na halaga nito ay mas ramdam ng mga nasa hustong gulang na may hinahandang aplikasyon sa pautang.
Isang mabilis na unang hakbang bago humingi ng pautang
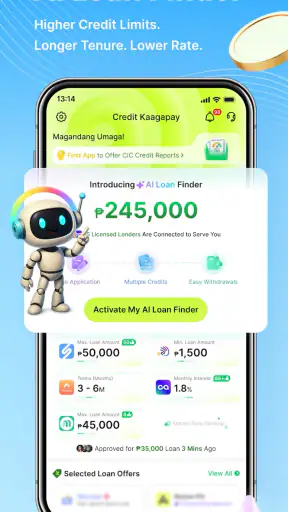
Ang lakas ng CreditKaagapay ay nasa pagsasama ng tatlong bagay na karaniwang hinahanap ng isang borrower: ulat sa kredito, iskor, at rekomendasyon sa pautang. Sa halip na umasa lang sa sabi-sabi o sa sariling alaala kung kailan huling nabayaran ang isang obligasyon, nagkakaroon ka ng mas malinaw na panimulang larawan ng iyong credit standing.
Hindi ko ito tinitingnan bilang garantiya na maaaprubahan ang isang loan. Mas tama itong gamitin bilang pre-application check. Bago ka magpasa ng dokumento o maglaan ng oras sa isang lender, maaari mong gamitin ang app para makita kung kailangan mo munang ayusin ang iyong financial records, bawasan ang sabay-sabay na aplikasyon, o maghanda ng paliwanag para sa posibleng tanong tungkol sa iyong credit history.
Para sa isang taong unang beses pa lamang haharap sa credit report, malaking tulong ang ideya ng score at report sa iisang lugar. Ang report ay nagbibigay ng mas detalyadong konteksto, habang ang score ay mas madaling gawing mabilisang sukatan. Gayunman, hindi dapat ituring ang score na buong kuwento. Ang isang numero ay maaaring maging panimula ng pagsusuri, pero kailangan pa ring basahin ang mismong impormasyon sa report at unawain ang rekomendasyon bago gumawa ng desisyon.
Gaano ito kabilis gamitin sa tunay na sitwasyon?
Sa ganitong uri ng app, ang inaasahang bilis ay hindi lang tungkol sa pagbukas ng screen. Mas mahalaga kung gaano kabilis kang makararating sa impormasyong kailangan mo at kung malinaw ba ang susunod na hakbang. Sa aking pananaw, ang CreditKaagapay ay pinakaangkop kapag may partikular kang tanong: “Ano ang nakikita sa aking credit profile?” o “May dapat ba akong ayusin bago mag-apply?”
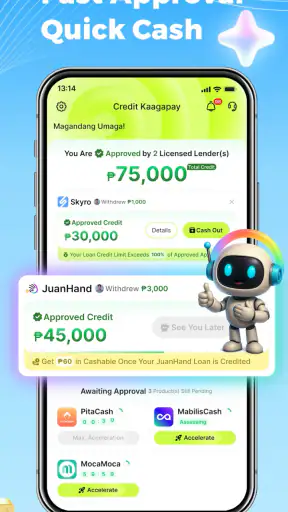
Hindi ko irerekomendang gamitin ito na parang instant approval checker. Kahit mabilis mong makita ang isang score o rekomendasyon, hindi nito awtomatikong napapalitan ang pagsusuri ng lender. Ang bilis ng app ay kapaki-pakinabang sa pagbuo ng plano, hindi sa pagkuha ng tiyak na sagot kung maaaprubahan ang iyong aplikasyon.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
May isa ring mahalagang workflow na nakita kong kapaki-pakinabang: gamitin muna ang report para maghanap ng hindi pamilyar na detalye, pagkatapos ay tingnan ang score bilang buod, at saka suriin ang rekomendasyon bilang gabay sa susunod na hakbang. Mas maayos ito kaysa magsimula sa score at magpanic kapag hindi ito tugma sa inaasahan mo. Sa ganitong pagkakasunod, nababawasan ang panganib na gumawa ka ng desisyon batay sa iisang numero lamang.
Kapag mabigat ang paggamit
Karaniwang hindi naman mabigat ang isang simpleng pagtingin sa credit information. Ang mas demanding na bahagi ay ang paulit-ulit na pagbabalik sa report, pag-iisip sa bawat entry, at pagkukumpara ng posibleng loan options. Dito nagiging mahalaga ang pagiging organisado ng user. Hindi sapat na buksan ang app nang maraming beses; mas mainam na may partikular kang layunin sa bawat session.
Halimbawa, may kaibigan akong naghahanda sana para sa pautang na gagamitin sa pag-aayos ng bahay. Sa halip na agad mag-apply sa ilang provider, mas matino ang workflow na buksan muna ang CreditKaagapay, suriin ang report, itala ang anumang kailangang linawin, at saka pumili ng iilang opsyon na pasok sa kaniyang kakayahan. Sa ganitong sitwasyon, ang app ay nagsisilbing checkpoint. Hindi nito ginagawa ang buong financial planning, pero nakatutulong itong maiwasan ang padalus-dalos na aplikasyon.
Para sa heavy use, mas mabuting maglaan ng tahimik na oras kaysa gamitin ito habang nagmamadali. Ang credit information ay sensitibong bagay at madaling ma-misread kapag sabay mong iniisip ang deadline, halaga ng loan, at iba pang gastusin. Ang hindi obvious na pakinabang dito ay hindi lamang ang pagkakaroon ng report; ito ang pagkakataong mapaghiwalay ang “ano ang nakalagay sa record” mula sa “ano ang gusto kong hiramin.” Magkaiba ang dalawang tanong na iyon, at mas malinaw silang sagutin kapag hindi minamadali.
Katapatan ng impormasyon at pagiging maaasahan
Ang pinakamahalagang tanong sa isang credit app ay kung mapagkakatiwalaan ba ang impormasyong ipinapakita nito at kung paano dapat ito gamitin. Dahil ang app ay nakatuon sa ulat, iskor, at rekomendasyon ng CIC, dapat itong basahin bilang isang access point sa credit information, hindi bilang kapalit ng direktang pag-unawa sa mga tuntunin ng bawat lender.
Kung may entry na hindi mo kilala, huwag agad ipagpalagay na mali ang buong report. Una, tingnan kung pamilyar ang account o obligasyon, suriin ang detalye, at gumawa ng sariling tala bago makipag-ugnayan sa kinauukulang financial institution o sa tamang support channel. Ang app ay maaaring maging mahalagang panimulang ebidensiya sa pag-aayos ng concern, pero ang pagwawasto ng record ay hindi dapat ituring na awtomatikong mangyayari sa loob ng app.
May humigit-kumulang 1K review ang app, at ang mataas nitong average na rating ay nagpapakitang positibo ang pangkalahatang pagtanggap ng mga gumagamit. Para sa akin, magandang senyales iyon sa usability, pero hindi ito kapalit ng sariling pagsusuri. Ang isang borrower ay may ibang pangangailangan kaysa sa isa pa: maaaring sapat na ang mabilis na score para sa isang tao, samantalang kailangan naman ng iba ang mas maingat na pagbabasa ng report dahil may dati siyang account o payment issue na kailangang linawin.
Sa usapin ng reliability, gusto ko ring idiin na ang rekomendasyon sa pautang ay dapat ituring na gabay, hindi personal na financial verdict. Kung may ipinapakitang direksiyon ang app, ikumpara pa rin ito sa iyong buwanang budget, kabuuang bayarin, at tunay na kakayahang magbayad. Ang isang rekomendasyong mukhang akma sa credit profile ay maaaring hindi akma sa cash flow mo.
Mga limitasyon sa telepono at paggamit
Ang kasalukuyang bersyon ng app ay 1.3.2 at gumagana sa Android 6.0 pataas. Ibig sabihin, hindi mo kailangan ng bagong flagship phone para subukan ito. Magandang punto ito para sa mga gumagamit ng mas lumang Android device, lalo na kung ang layunin ay tingnan ang financial information at hindi gumamit ng graphics-heavy na application.
Gayunman, hindi ibig sabihin ng malawak na compatibility na pare-pareho ang karanasan sa lahat ng telepono. Sa mas lumang device, maaaring mas mahalaga ang sapat na storage, maayos na operating system, at stable na koneksyon kaysa sa raw processing power. Hindi ko ito gagamitin sa teleponong madalas mag-freeze o may problema sa pag-load ng secure financial pages, dahil ang ganitong gawain ay nangangailangan ng pasensya at maingat na pag-check ng bawat screen.
May isa pang praktikal na constraint: huwag magmadaling mag-log in o mag-review ng credit details sa pampublikong lugar kung hindi mo kontrolado ang screen visibility. Ang app ay may sensitibong financial purpose, kaya mas mahalaga ang privacy ng iyong paggamit kaysa sa maliit na oras na matitipid. Iwasan ko rin ang paggamit habang nakakonekta sa network na hindi ko pinagkakatiwalaan, lalo na kung may kailangang ilagay na personal na impormasyon.
Kung ang hanap mo ay kumpletong budgeting app, expense tracker, o tool para awtomatikong ayusin ang lahat ng iyong gastusin, hindi ito ang tamang pangunahing solusyon. Ang CreditKaagapay ay mas makitid ang gamit: credit report, score, at loan-related recommendations. Para sa pang-araw-araw na pagtatala ng gastos, mas bagay ang isang tunay na budgeting app. Para naman sa direktang aplikasyon, kailangang pumunta ka pa rin sa lender at basahin ang sariling terms nito.
Mas mahusay kaysa sa karaniwang alternatibo sa ilang pagkakataon
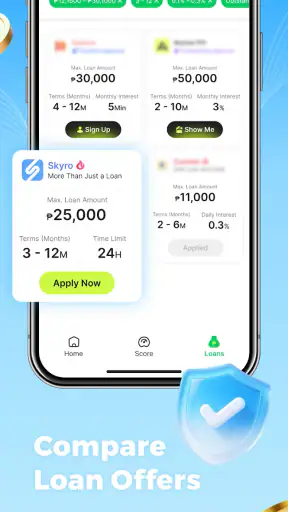
Ang karaniwang alternatibo ng maraming tao ay magtanong sa kaibigan, maghanap ng calculator online, o agad mag-apply sa unang lender na makita. Mas mabilis minsan ang mga paraang iyon, pero kulang sila sa personal na credit context. Ang CreditKaagapay ay mas kapaki-pakinabang kapag gusto mong magsimula sa sarili mong credit picture bago makinig sa sales pitch o manghula batay sa pangkalahatang payo.
Hindi rin ito kapalit ng pakikipag-usap sa isang financial adviser o sa lender. Kung komplikado ang sitwasyon mo, may hindi pagkakaunawaan sa account, o malaki ang halagang balak mong hiramin, mas mabuting gamitin ang app bilang paghahanda sa mas seryosong konsultasyon. Sa ganitong setup, nakatutulong ang report para mas maayos ang mga tanong mo at hindi ka pumasok sa usapan nang walang ideya sa iyong sariling credit position.
Ang trade-off ay simple: mas personal at mas relevant ito kaysa sa generic loan calculator, ngunit hindi nito sakop ang buong financial decision. Hindi nito dapat maging dahilan para kumuha ng pautang na hindi mo kayang bayaran. Sa halip, gamitin ito para alisin ang isang uri ng uncertainty bago ka magpatuloy.
Mga praktikal na paraan para masulit ito
- Unahin ang report bago ang score. Mas madaling maintindihan ang numero kapag alam mo kung anong impormasyon ang nasa likod nito.
- Gumawa ng sariling tala. Isulat ang entry na gusto mong linawin at ang tanong na nais mong itanong sa lender o kinauukulang support channel.
- Huwag sabay-sabay mag-apply dahil lang may rekomendasyon. Ihambing muna ang loan amount, bayarin, at kakayahang magbayad.
- Gamitin ito bago, hindi pagkatapos lamang, ng financial decision. Mas may silbi ang report bilang paghahanda kaysa bilang remedyo kapag nakapirma ka na.
- Panatilihing pribado ang session. Ang credit details ay hindi impormasyong dapat basta ipinakikita sa ibang tao o iniiwan sa shared device.
May isa pang workflow na sulit para sa mga nag-aayos ng lumang financial records: buksan ang app sa isang nakatakdang review session, tingnan ang report, ihambing ang nakikita sa sarili mong dokumento, at pagkatapos ay bumalik lamang kapag may bagong tanong o update kang susuriin. Mas mababa ang posibilidad na malito ka kung hindi mo paulit-ulit na tinitingnan ang score nang walang malinaw na dahilan.
Para kanino ito, at sino ang dapat maghanap ng iba?
Irerekomenda ko ang CreditKaagapay sa taong nagpaplanong kumuha ng pautang at gustong magkaroon ng mas maayos na ideya sa kaniyang credit standing. Bagay din ito sa borrower na gustong matutong magbasa ng credit report sa halip na umasa lamang sa sabi ng ibang tao. Dahil libre ito, mababa ang hadlang para subukan, lalo na kung compatible ang iyong Android device.
Hindi ko naman ito irerekomenda bilang nag-iisang financial app sa isang taong ang pangunahing problema ay overspending, kawalan ng budget, o hindi pagsubaybay sa bills. Maaaring malaman mo ang score mo, pero hindi nito awtomatikong aayusin ang ugat ng problema. Kung kailangan mo ng detalyadong expense categories, savings goals, o debt payoff schedule, ibang uri ng tool ang mas angkop.
Dapat ding maging maingat ang sinumang umaasang ang app ay magbibigay ng instant loan approval o mag-aalis ng lahat ng proseso sa lender. Ang rekomendasyon ay hindi pangako, at ang score ay hindi garantiya. Ang pinakamagandang resulta ay makukuha ng user na handang magbasa, magtanong, at maghambing, hindi ng taong naghahanap lamang ng isang numerong magsasabi kung ano ang gagawin.
Huling pagsusuri sa bilis, katatagan, at halaga
Sa kabuuan, nakikita ko ang CreditKaagapay: Score & Report bilang isang focused na kasangkapan para sa mas maingat na paghahanda sa pautang. Hindi ito app na kailangang bukas buong araw, at hindi rin nito kailangang maging kumplikado para maging kapaki-pakinabang. Ang halaga nito ay nasa pagdadala ng credit report, score, at loan recommendations sa isang workflow na mas madaling simulan ng ordinaryong borrower.
Ang performance expectation ko rito ay simple: dapat mabilis kang makarating sa impormasyong kailangan mo, habang nauunawaan mong ang financial data ay kailangang basahin nang maingat. Sa mas lumang Android phone, mas mahalaga ang maayos na device at koneksyon kaysa sa mataas na specifications. Sa mas mabigat na paggamit, ang tunay na bottleneck ay kadalasang pag-unawa sa report at pagbuo ng tamang susunod na hakbang, hindi ang mismong pagbukas ng app.
Para sa akin, ang pinakamalaking lakas nito ay ang kakayahang gawing konkretong usapan ang isang bagay na madalas iniiwasan ng mga borrower: ang sariling credit record. Libre ito, may rating na 3+, at binuo ng Kaagapay Platform Inc. para sa ganitong tiyak na pangangailangan. Kung gagamitin mo ito bilang gabay sa paghahanda, hindi bilang garantiya ng pautang, mas malaki ang posibilidad na tunay itong makatulong.
Sa huli, sulit itong subukan ng sinumang gustong suriin ang credit profile bago gumawa ng financial commitment. Hindi nito papalitan ang budgeting, maingat na paghahambing ng loan terms, o direktang pakikipag-ugnayan sa lender. Pero bilang unang hakbang para maging mas informed at mas organisado, maayos ang papel nito. Para sa isang libreng pampinansyang app na may malinaw na focus, ang CreditKaagapay ay isang praktikal na kasama bago ka magdesisyong mangutang.
Mga madalas itanong
01Ano ang CreditKaagapay: Score & Report at para saan ito ginagamit?
Ang CreditKaagapay: Score & Report ay isang app na tumutulong sa mga user na masubaybayan at maunawaan ang kanilang credit profile. Maaari itong magbigay ng impormasyon tungkol sa credit score, credit report, at mga salik na nakaaapekto sa credit standing. Kapaki-pakinabang ito para sa mga nagpaplanong mag-loan, kumuha ng credit card, o ayusin ang kanilang rekord sa pagbabayad.
02Libre ba ang paggamit ng CreditKaagapay: Score & Report?
Maaaring may mga pangunahing feature na libre, ngunit posibleng may bayad ang ilang advanced na serbisyo tulad ng mas detalyadong credit report, regular na monitoring, o karagdagang financial tools. Bago gamitin ang anumang premium feature, basahing mabuti ang presyo, subscription period, at mga tuntunin ng pagkansela. Iwasang maglagay ng payment information kung hindi malinaw ang kabuuang halaga.
03Ligtas ba ang personal at pinansiyal na impormasyong inilalagay sa app?
Dahil sensitibo ang credit information, mahalagang suriin ang privacy policy at mga pahintulot na hinihingi ng CreditKaagapay: Score & Report bago gumawa ng account. Tingnan kung paano kinokolekta, iniimbak, ginagamit, at ibinabahagi ang iyong data. Gumamit ng malakas at natatanging password, iwasang mag-login sa pampublikong Wi-Fi, at huwag ibigay ang verification code sa ibang tao.
04Gaano katumpak ang credit score at credit report na ipinapakita ng CreditKaagapay?
Ang impormasyong ipinapakita ng app ay maaaring nakadepende sa pinagmulan ng data, petsa ng huling update, at mga rekord na natanggap mula sa credit reporting sources. Hindi ito dapat ituring na garantiya ng pag-apruba sa loan o credit card. Kung may maling detalye, pagkaantala, o hindi pamilyar na account, direktang makipag-ugnayan sa kaukulang credit bureau o financial institution para sa beripikasyon.
05Ano ang dapat gawin kung may maling impormasyon o hindi awtorisadong account sa report?
Kung may napansin kang error, hindi kilalang utang, o account na hindi mo binuksan, kumuha muna ng kopya o screenshot ng detalye at itala ang petsa. Gamitin ang dispute o support channel na inirerekomenda ng app, ngunit makipag-ugnayan din agad sa credit bureau at sa institusyong nakalista sa report. Kung pinaghihinalaan ang identity theft, palitan ang mga password at iulat ito sa kinauukulang awtoridad.


